Non che Intel stesse navigando in buone acque nel 2024, almeno dal punto di vista della quotazione azionaria e la conseguente capitalizzazione. Ma l’improvvisa estromissione del suo amministratore delegato da parte del produttore di chip ha portato ancora più investitori a gettare la spugna e l’andamento sta non poco preoccupando Wall Street, come scrive Bloomberg, a causa della mancanza di un chiaro piano di business per il breve, medio e lungo periodo.

Il titolo è già instradato per traguardare la sua settimana peggiore in tre mesi dopo che Intel ha annunciato all’improvviso che Pat Gelsinger se ne sarebbe andato e ha nominato due co-ceo per gestire l’azienda finché non troverà un sostituto permanente. Le azioni del produttore di chip sono scese del 59% quest’anno, la peggiore performance annuale almeno dal 1983. “Se vuoi essere senza direzione e senza timone, metti due persone nella stessa posizione”, ha detto Kim Forrest , chief investment officer e fondatore di Bokeh Capital Partners. Questo pensiero sembra abbia attraversato le menti di molti investitori, che hanno svenduto le azioni dopo che i piani prospettati da Gelsinger stavano richiedendo troppo tempo per giungere a compimento. L’andamento azionario sarebbe sintomatico dei dubbi della Borsa su cosa sarebbe successo dopo.
Il co-ceo ad interim David Zinsner ha parlato a una conferenza UBS, sperando di calmare i nervi degli investitori e ribadendo le più recenti linee guida dell’azienda. Ha anche affermato che avrebbe tenuto sotto stretto controllo la spesa in conto capitale. Non ha funzionato: le azioni hanno continuato a scendere, mentre gli analisti di Lynx guidati da KC Rajkumar hanno definito la presentazione “inconsistente” e hanno affermato che Zinsner ha perso l’occasione di fare tabula rasa.
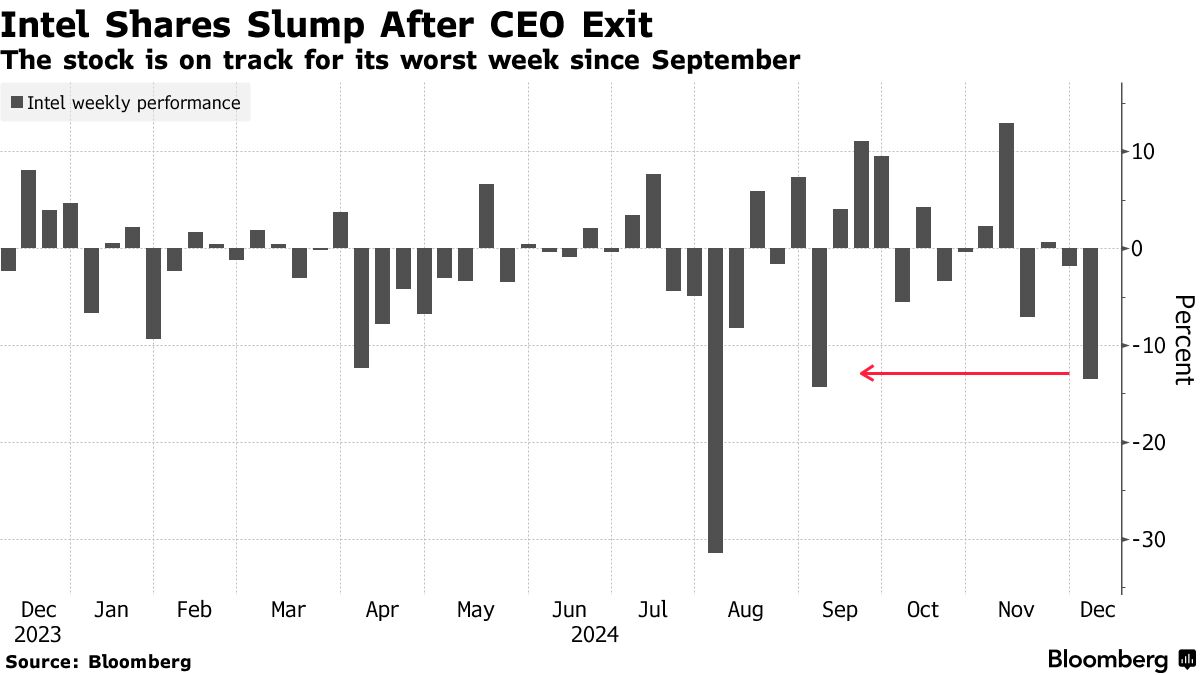
L’uscita di Gelsinger è l’ultimo sviluppo di un anno difficile per l’azienda di Santa Clara. Intel non è riuscita a guadagnare terreno nel mercato in forte espansione degli acceleratori di intelligenza artificiale, mentre il passaggio alla produzione di chip per altre aziende è stato costoso e lento. Un poco premiante rapporto sugli utili in estate ha portato a una serie di declassamenti da parte degli analisti, mentre il titolo è saldamente il membro con le peggiori prestazioni del Philadelphia Semiconductor Index quest’anno. Il rating di consenso sul titolo, un proxy per il rapporto tra rating di acquisto, mantenimento e vendita, è di 2,96 su cinque, il più basso da marzo 2023. Solo sette dei 52 analisti monitorati da Bloomberg raccomandano di acquistare azioni Intel.
Finché non verrà trovato un nuovo ceo permanente e con un approccio innovativo, molti analisti e investitori resteranno in disparte. E alcuni dicono di non essere convinti che qualche potenziale candidato possa prendere il posto di Gelsinger. “Pensavo che Gelsinger fosse il miglior ceo possibile per Intel. Era il candidato più forte per realizzare il turnaround dell’azienda” – ha affermato Hendi Susanto , un gestore di portafoglio presso Gabelli Funds – “Non riesco proprio a stilare una lista di candidati con una solida esperienza nel settore manifatturiero. È un compito erculeo”.
Secondo gli analisti di Citi guidati da Christopher Danley , i candidati in lizza, tra cui il capo di Marvell Technology Matt Murphy e l’ex ceo di Cadence Design Systems Lip-Bu Tan, mancano di esperienza nella produzione, competenza tecnica, esperienza in Intel e con le Cpu. Tuttavia, gli analisti hanno accolto con favore la decisione presa giovedì dall’azienda di aggiungere al consiglio di amministrazione il ceo di Microchip Technology Steve Sanghi e l’ex presidente e ceo di ASML Holding Eric Meurice , adducendo come motivazione la mancanza di esperienza nel settore dei semiconduttori tra i direttori esistenti.
L’uscita di Gelsinger apre le porte all’azienda in difficoltà, che potrebbe così valutare possibili opzioni, tra cui lo smembramento dell’azienda o vari scenari di accordi. Ma senza chiarezza sulla leadership o sui prossimi passi per l’azienda, è probabile che il titolo rimanga sotto pressione. Anche dopo la crisi di quest’anno, non è particolarmente economico, scambiato a circa 24 volte gli utili futuri, più o meno in linea con l’indice dei chip. La star del settore Nvidia scambia a 35 volte gli utili futuri, ma si prevede che aumenterà i ricavi di oltre il 50% nel prossimo anno fiscale completo, rispetto al 6,3% di Intel.
Thomas Martin, senior portfolio manager presso Globalt Investments, ha osservato che c’è molta incertezza sulle diverse attività di Intel e su come dovrebbero essere valutate. Ha anche messo in guardia sul fatto che i turnaround aziendali possono essere lunghi: “General Electric ci è riuscita, ma ci sono voluti decenni, e i chip sono un business più competitivo” – ha detto Martin – “Intel ovviamente non vale zero, ma devi avere il talento e la conoscenza per sapere cosa farne, e questo è un compito arduo”.