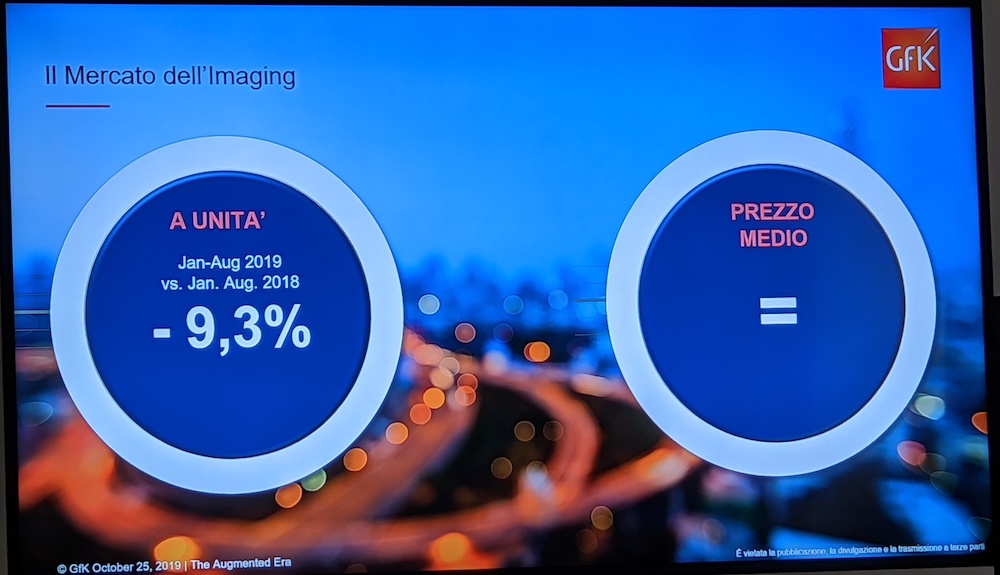
In occasione dell’annuncio della Nikon Z 50, abbiamo incontrato GfK per fare il punto sul mercato della fotografia in Italia. L’imaging nel nostro Paese sta procedendo su due binari paralleli ma tutto sommato complementari: a unità si rileva una contrazione del 9,3%; a valore il prezzo medio è rimasto stabile rispetto all’anno scorso. Per dire che sono proprio i modelli più evoluti, quindi dal prezzo superiore, a trarre beneficio da un consumatore sempre più esigente, anche perché ormai abituato a funzioni fotografiche eccellenti sugli smartphone.
I nuovi formati dell’imaging
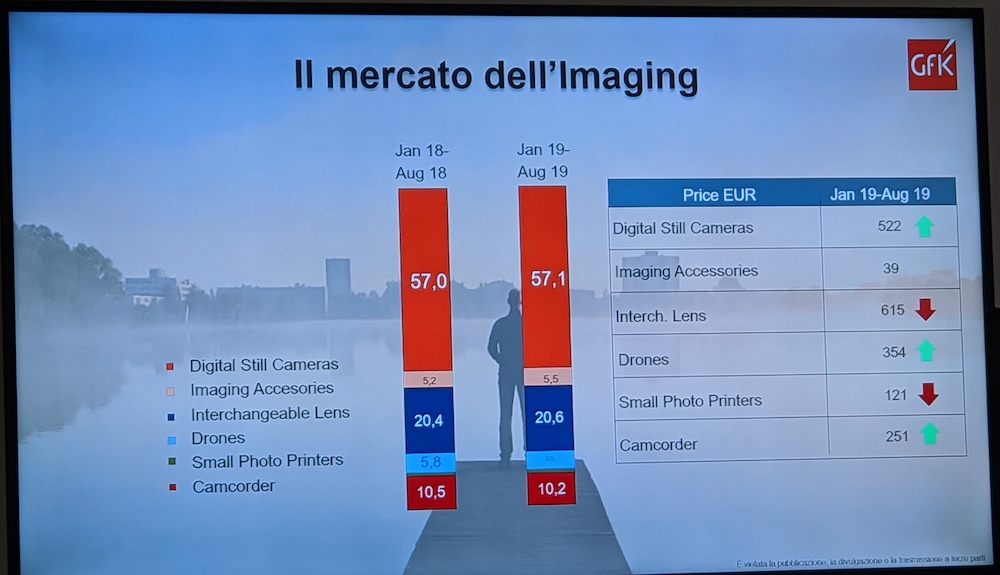
Spacchettando il dato, si rileva come i nuovi formati (ancora una conferma dell’ipotesi relativa al consumatore esigente) sono quelli in ascesa. I segni positivi nell’imaging sono a favore delle mirrorless, dei droni, delle action cam (inglobate nella categoria camcorder di GfK) e degli accessori fotografici. In questi ultimi rientrano anche quelli sempre più sofisticati per gli smartphone, alfieri di un concetto imaging tutto nuovo.
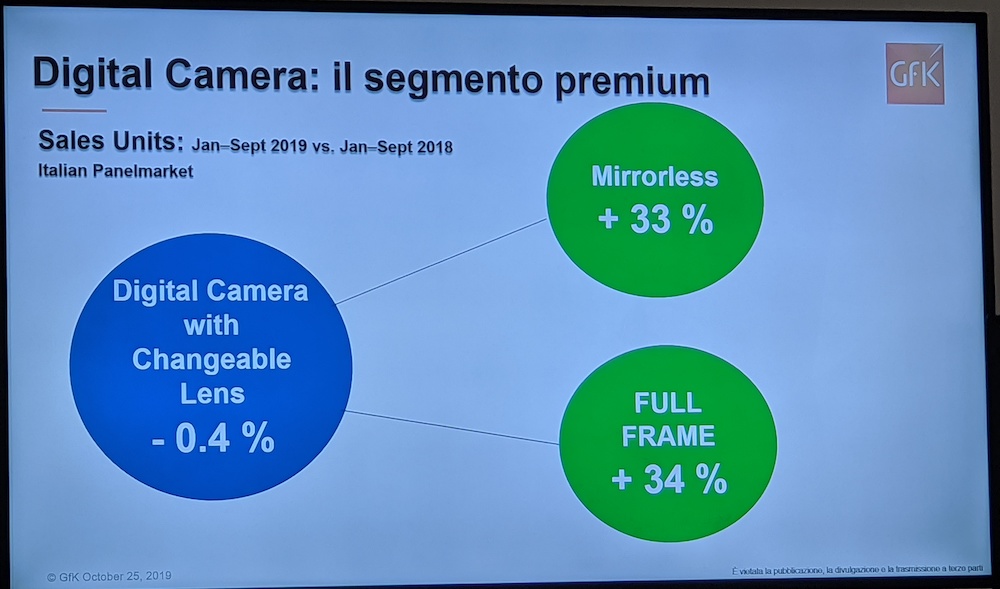
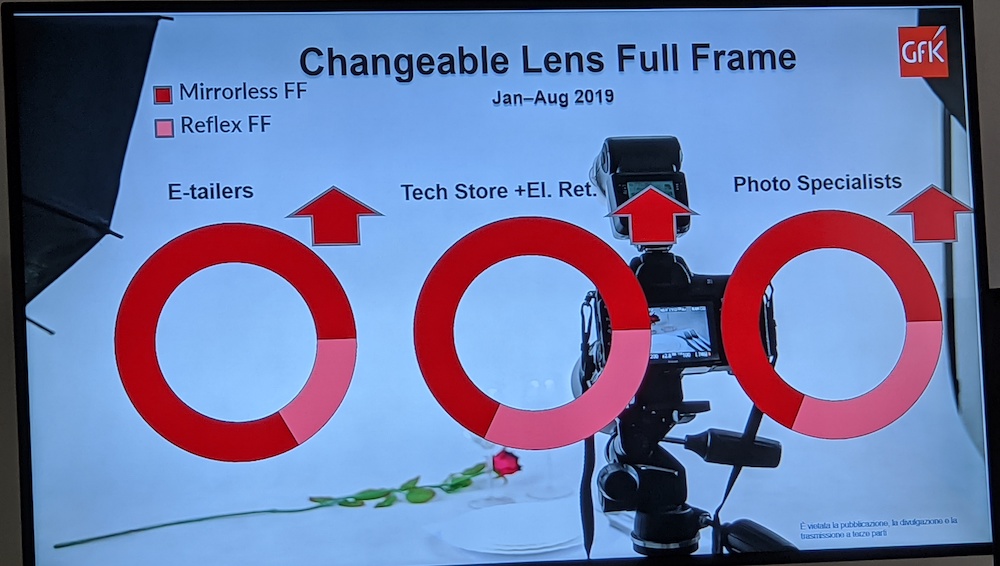
Ruotando il mercato imaging in base al dato delle macchine fotografiche a lenti intercambiabili l’analisi possibile è una sola: le reflex sono in contrazione; in espansione le mirrorless (+33%) e le full frame (+34%). Stiamo parlando di unità, quindi di pezzi venduti. A valore, le full frame rappresentano ormai il 50% del mercato, guadagnando parecchio sugli altri tipi di sensori rispetto al 2018.
L’informazione chiave che GfK ci ha mostrato riguarda il tipo di canale scelto dal cliente finale per acquistare. L’online e i negozi specializzati in fotografia sono in crescita; più stabile il canale imaging nelle insegne dell’elettronica di consumo, laddove ci sarebbero enormi potenzialità per le mirrorless ma nel quale gli spazi dedicati a questi dispositivi si stanno contraendo troppo velocemente.
Il ruolo del negozio fisico
Eppure è un peccato, perché il ruolo del negozio fisico non è affatto messo in discussione dai consumatori italiani. Anzi. In un contesto europeo in cui il punto vendita sta decrescendo nell’interesse delle persone (39% di propensione all’acquisto su base Eu), in Italia si è mantenuto stabile negli ultimi quattro anni (51% di propensione all’acquisto). I motivi di questo successo sono tre: capacità di comunicare informazioni interessanti, assortimento e personale. Tre valori che non possono essere rinnegati ma vanno valorizzati.
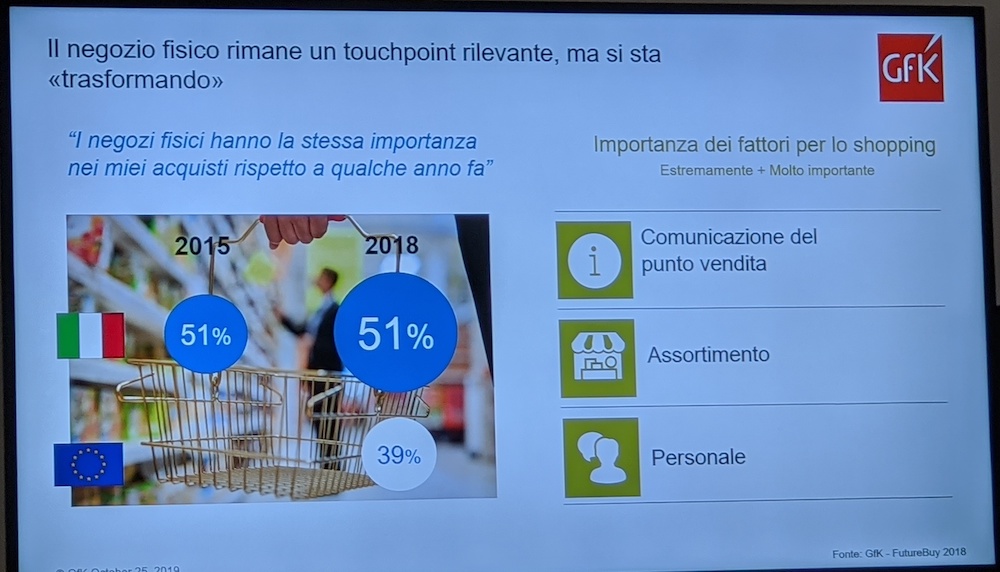
Come? Attraverso la specializzazione, ossia non abdicando a servizi (pre, durante e post vendita), consulenza, competenza e vicinanza in favore del prezzo scontato. La fiducia verso il punto vendita è un dato che per gli italiani rimane allo stesso livello del posizionamento di prezzo; significa che il punto vendita è un accentratore di competenza su cui basare una relazione stabile e di qualità con il consumatore.
Il dato dell’imaging è interessante perché può essere preso a metafora di tanti altri segmenti dell’elettronica di consumo. Senza fiducia verso il brand e il punto vendita, senza un’esperienza di acquisto omogenea e coerente, difficilmente oggi si interessa e fidelizzano le persone. E questo percorso involutivo non permette di attivare nuove leve di marketing e comunicazione che possono valorizzare target in crescita, come quello femminile e le nuove generazioni di utenti. Due tipologie di consumatore che necessitano di un dialogo dedicato, centrato sul valore del servizio e sul coinvolgimento. Non sul prezzo fine a se stesso.