QBerg ha ideato l’analisi di mercato che fotografa come il segmento dell’aspirazione sia “in piena rivoluzione: i brand minori stanno erodendo quote di mercato ai leader storici grazie a strategie aggressive sui segmenti cordless e robot. Per i manager del settore, questo scenario impone un’urgenza strategica: basare le decisioni su dati di price intelligence in tempo reale per non perdere il proprio vantaggio competitivo. Uno dei segmenti di prodotti maggiormente attesi all’IFA è stato quello dell’Aspirazione in tutte le sue accezioni (Traini, Bidoni, Aspirabriciole, Scope a filo, Scope Ricaricabili, Robot Asp, Lavaspira Wet & Dry, Spotcleaner, Verticali-Upright)”.
Tante le novità proposte dalle aziende ai consumatori in questi anni, alcune recepite, altre meno, ma con una caratteristica ben precisa, il prezzo, che come si può rilevare dall’Osservatorio IPT di QBerg, è in continua ascesa a partire dalla pandemia e non accenna a fermarsi anche rispetto ad altri segmenti come TV, notebook e smartphone, “che stentano negli store a conservare il prezzo degli anni precedenti”. Per avere un quadro complessivo dell’evoluzione dell’offerta dei vari segmenti di prodotti dell’Aspirazione e delle tendenze in atto nel settore, QBerg ha analizzato il DB QPoint Web che comprende tutti i principali siti nazionali e internazionali che vendono online in Italia.
Continua QBerg: “Il segmento dell’aspirazione (Traini, Scope Ricaricabili, Robot, Lavaspira) è uno dei più dinamici. A differenza di altri comparti hi-tech come TV e smartphone, in questo segmento di mercato il prezzo medio non accenna a diminuire. Al contrario, come rileva il nostro Osservatorio IPT, è in continua ascesa dalla pandemia. Questa pressione sui prezzi, unita a un’innovazione tecnologica senza sosta, crea un ambiente iper-competitivo. Per prendere decisioni profittevoli su assortimento e pricing, è fondamentale avere una visione granulare dell’offerta. Abbiamo quindi analizzato il database QPoint Web per mappare le strategie e i trend che stanno definendo il mercato. Attualmente in Italia sono presenti in vendita online oltre 4.600 modelli unici di prodotti legati all’Aspirazione, di circa 300 brand immessi sul mercato da 50 produttori”. Il settore registra attualmente in offerta soprattutto Scope ricaricabili (il 31,3% del totale), seguite da Traini (22,5%) e Robot (18,5%).
Prima del 2020 (e anche della pandemia), le aziende, come si può notare dalla tabella qui di seguito, immettevano sul mercato soprattutto prodotti a filo (corded): Traini, Bidoni, Aspirabriciole e Scope a filo che cumulativamente rappresentavano oltre il 70% dei prodotti immessi sul mercato. Continua QBerg: “A partire dal 2020, le Scope Ricaricabili cordless, già in ascesa negli anni precedenti, prendono il sopravvento sugli altri segmenti e le aziende cominciano a lanciare sul mercato i propri prodotti, tanto che dal 2020 al 2022 arriva a oltre il 40% dei nuovi prodotti immessi sul mercato nel settore Aspirazione”.
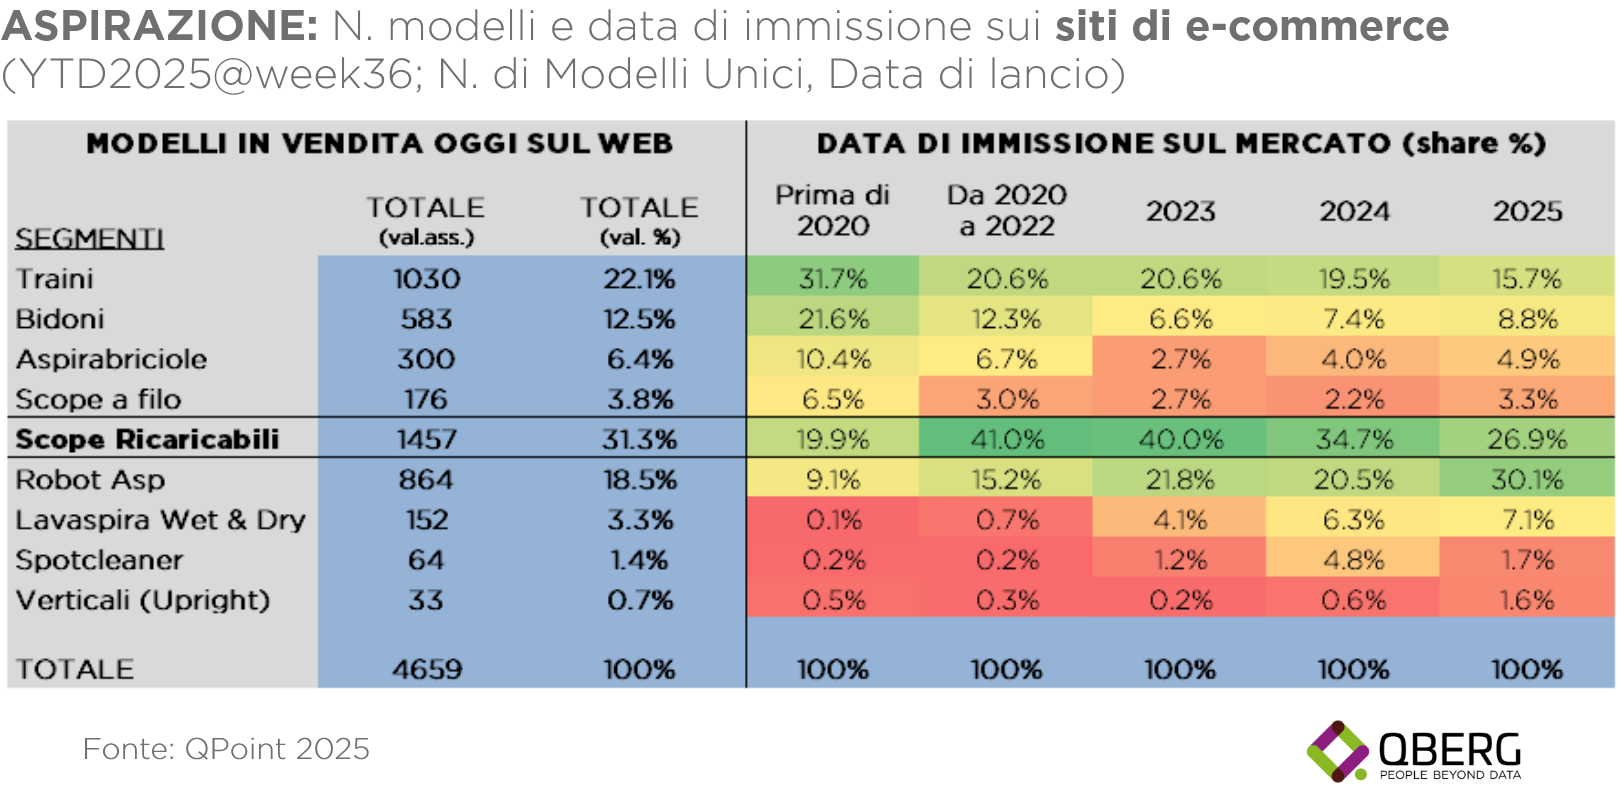
Nel contempo, QBerg evidenza che hanno iniziato ad affacciarsi sul mercato i Robot Aspirapolvere: partiti in sordina prima del 2020 (solo il 9,1% del totale nuovi prodotti lanciati), nei primi otto mesi del 2025 sono stati il segmento con maggiori nuovi lanci (323 nuovi modelli, il 30,1% del totale). A partire dal 2023 è aumentato anche il numero di modelli di due nuovi segmenti di prodotti come il Lavaspira Wet&Dry e gli Spotcleaner (che insieme rappresentano quasi il 9% dei nuovi prodotti immessi sul Web dall’inizio di quest’anno).
Scrive l’istituto di ricerca: “Le continue innovazioni industriali proposte dalle aziende hanno ridisegnato il settore dell’Aspirazione, che in poco meno di 5 anni è passato da una maggioranza di prodotti corded (oggi rappresentano solo circa il 30% dei nuovi lanci) a prodotti cordless, mentre si avverte sempre più la tendenza e l’esigenza (dei produttori e dei consumatori) di avere a disposizione prodotti multifunzione e con mobilità autonoma, come evidenziato dalla crescita di Robot Spirapolvere, Lavaspira Wet&Dry e gli Spotcleaner, passati da meno del 10% di lanci prima della pandemia a oltre il 66% nei primi otto mesi del 2025”.
In questo mercato in trasformazione, la vera sorpresa arriva dagli attori in campo. Non sono i grandi gruppi industriali a guidare l’innovazione, ma un esercito di “altri produttori” più piccoli e agili brand. In questi anni sono stati soprattutto i piccoli Altri produttori il motore principale dell’evoluzione del settore. Nell’insieme, rappresentano il 58,4% del totale dei prodotti di Aspirazione in vendita online, ma nel corso del 2024 e fino ad agosto 2025 hanno immesso sul mercato quasi il 70% dei nuovi prodotti.
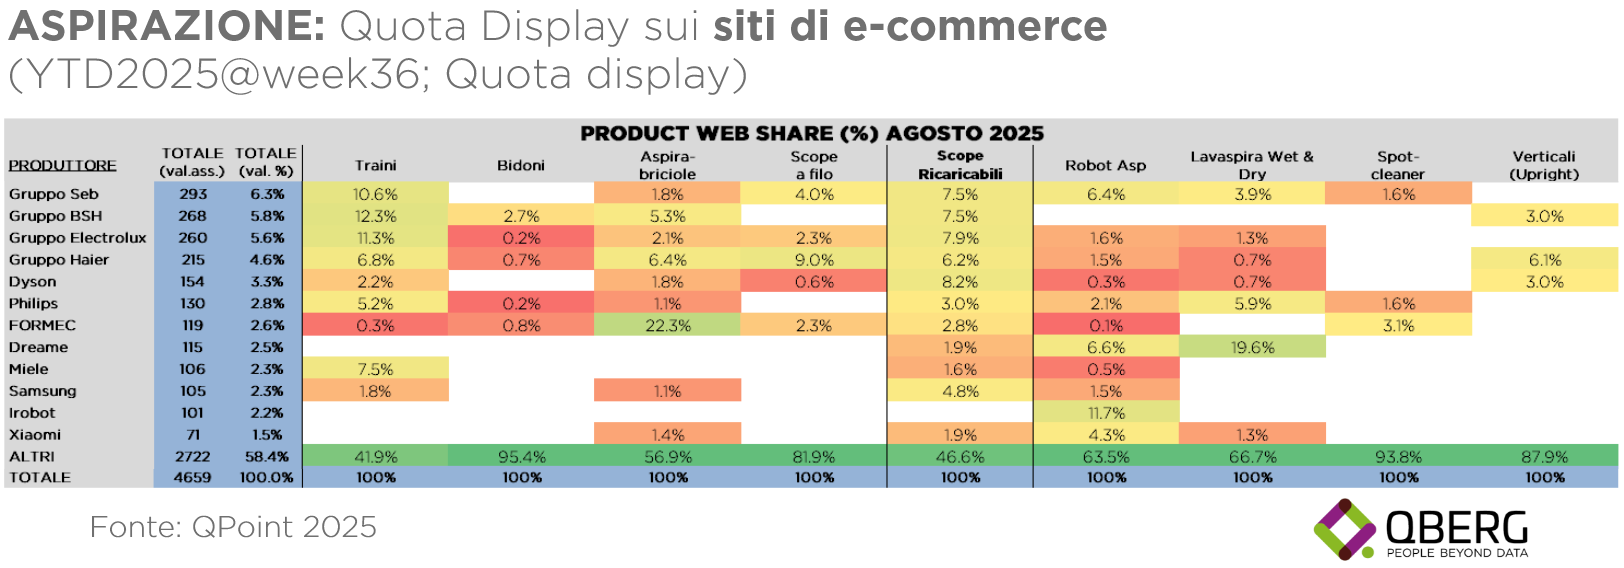
Un aumento di offerta generalizzata a tutti i segmenti, non solo quelli tecnologicamente più innovativi, una chiara intenzione di occupare il settore per poi poter ampliare la profondità di gamma e conquistare quote di mercato a scapito dei grandi gruppi industriali, sia in segmenti tradizionali sia in nuovi segmenti tecnologici, strategie già adottate da Dreame (Lavaspira) e in passato da iRobot (Robot). A conferma dell’elevato grado di competizione del settore Aspirazione, i principali gruppi industriali di Elettrodomestici (Groupe SEB, BSH, Electrocux, Haier, Dyson, Philips e così via) possiedono product share minime, cumulativamente circa il 28% del totale attuale in vendita, e quote che negli ultimi due anni sono diminuite ulteriore scendendo sotto il 20% dei nuovi lanci.
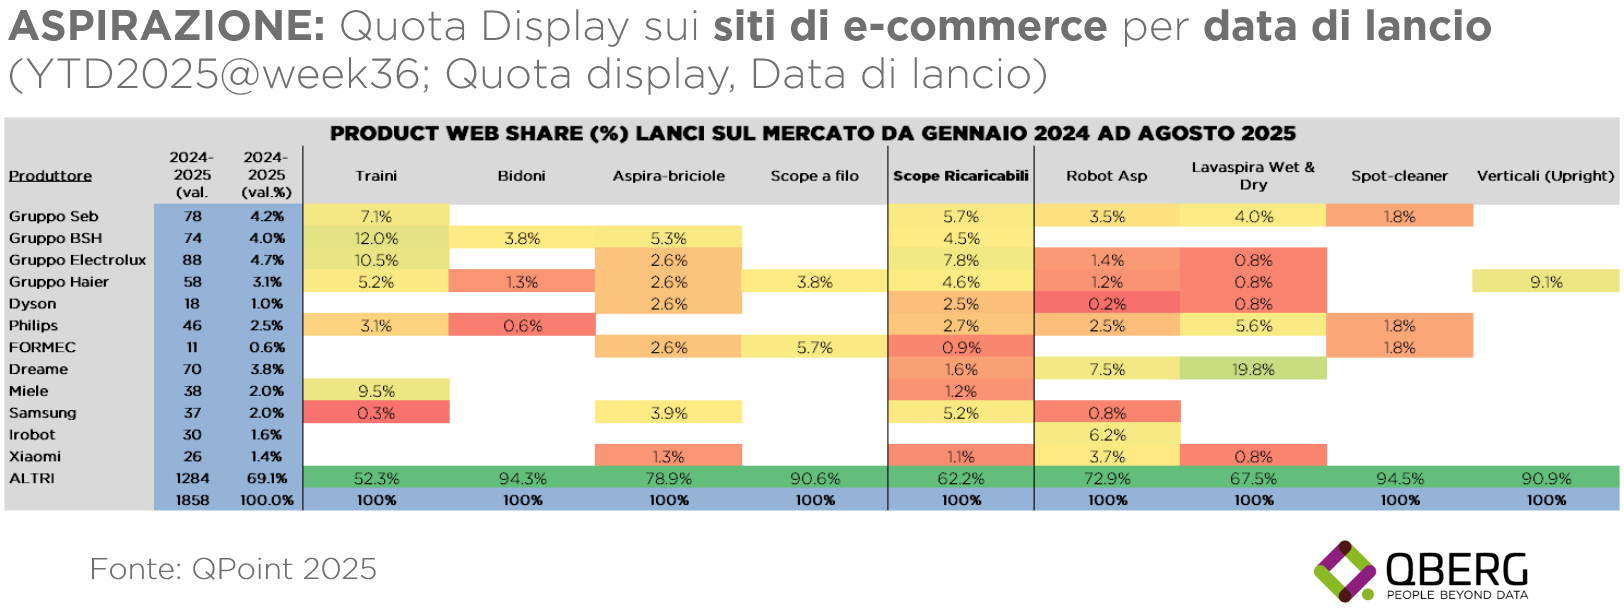
Queste le conclusioni di QBerg:
“Le aziende hanno generalmente adottato in questi anni strategie di innovazione di prodotto diversificate per approcciare industrialmente il settore Aspirazione:
– i grandi gruppi (Seb, BSH, Eletroclux, Haier, Philips) hanno limitato l’introduzione di prodotti nei segmenti tradizionali (Traini, Bidoni, Scope e Filo e ricaricabili), con l’eccezione di BSH, assente però dai nuovi segmenti tecnologici dell’Aspirazione dove invece competono il Gruppo Seb e Philips;
– più attendisti i produttori di fascia alta di prezzo (Dyson, Miele) in attesa di comprendere forse l’evoluzione delle tecnologie e delle preferenze dei consumatori, hanno proposto negli ultimi due anni soprattutto tecnologie tradizionali;
– specializzati in nuovi segmenti di mercato, che hanno contribuito loro stessi a costruire (iRobot e Dreame);
– ampliando la gamma di offerta al consumatore (come Samsung e Xiaomi).
Il settore Aspirazione ha registrato, negli ultimi anni, delle trasformazioni che hanno portato non solo all’introduzione di nuovi segmenti di prodotti, ma anche al ribaltamento delle gerarchie di innovazione fra aziende, e quindi a mettere in difficoltà la leadership da tempo consolidata dei grandi gruppi industriali”.